行业指南 丨高端制造篇(二)高端制造三大细分领域的海外需求
高端制造篇(第二期)
行 业 指 南
随着全球制造业加快自动化、数字化和精密化发展,高端制造产业的国际需求正在呈现更加多元的特征。精密传动、半导体工艺零组件和定制精密加工虽然同属高端制造领域,但其需求来源、采购对象及市场发展节奏存在明显差异。
在上一期中,我们对中国高端制造产业的主要业务领域及国际化特点进行了梳理。本期将进一步聚焦三个细分方向,观察不同产业需求如何形成,以及这些需求在国际市场中呈现出哪些特点。
三大细分领域的需求来源
01 精密传动:自动化需求持续释放
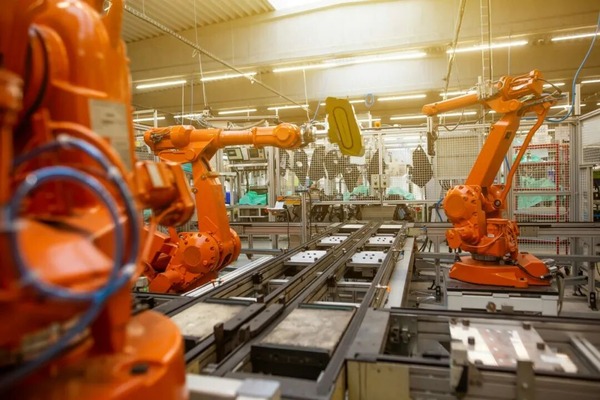
工业自动化的发展,是精密传动部件需求的重要来源之一。
随着工业机器人广泛应用于汽车、电子、机械制造等领域,精密减速器、传动组件及相关零部件的应用场景不断丰富。
根据国际机器人联合会(IFR)发布的《World Robotics 2026》,截至2025年,全球在役工业机器人数量已达到约500万台,全年新增装机超过60万台。工业机器人存量规模扩大,使相关零部件的需求不仅来自新增设备制造,也延伸至现有设备的维护和更新。
从需求结构看,精密传动部件主要涉及新机配套、存量维护及关节集成等不同方向。随着机器人产品向更高精度、更复杂运动控制发展,部分客户对于传动部件的要求也从单一机械性能延伸至寿命、稳定性和系统适配能力。
不过,不同机器人产品的结构、关节数量及传动方案并不相同,工业机器人装机数量不能直接等同于减速器或相关零部件的采购数量。
因此,精密传动的市场需求既受到工业自动化发展的带动,也与下游设备的产品结构和技术路线密切相关。
02 半导体零组件:设备投资带动需求
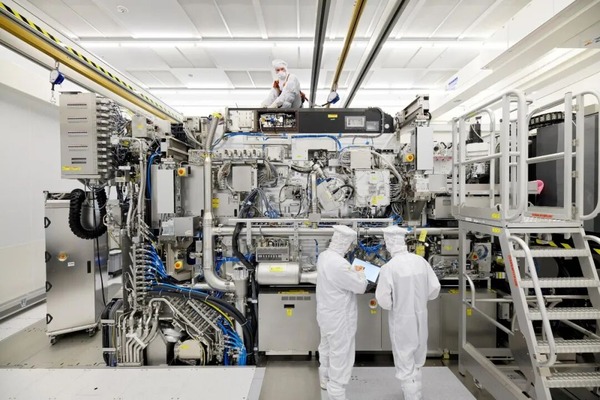
半导体设备投资是精密零组件市场的重要需求来源。
芯片制造涉及沉积、刻蚀、清洗及其他复杂工艺,不同设备需要配备精密腔体、结构件、气体输送部件以及其他专业零组件。
根据国际半导体产业协会(SEMI)于2026年4月发布的数据,2025年全球半导体制造设备销售额达到1351亿美元,同比增长15%。先进逻辑芯片、存储芯片及人工智能相关产能投资,是推动设备市场增长的重要因素。
伴随半导体制造技术演进,部分设备对零组件的材料性能、加工精度、洁净度和表面处理提出了更加细致的要求。
与此同时,半导体设备制造具有跨区域分工特征。设备可能在某一地区完成安装,但其研发、核心零组件采购及整机制造可能分布于不同国家和地区。
因此,半导体设备市场的增长能够反映相关产业的投资活跃度,但设备销售规模并不能直接代表零组件市场规模。具体需求仍与设备类型、制造工艺及供应链分工有关。
03 定制加工:研发与制造需求并存
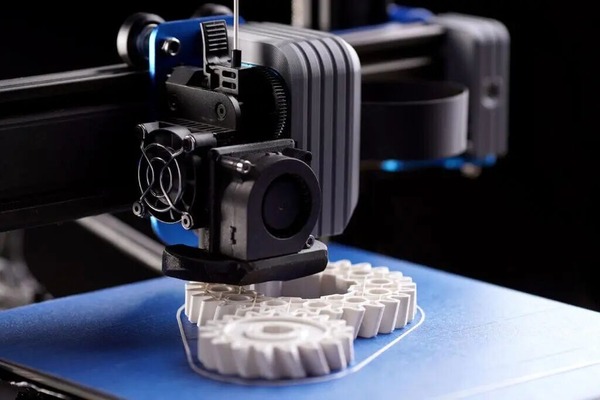
与标准化零部件制造不同,定制精密加工更多围绕客户的具体设计和应用需求展开。
数控加工、精密注塑及增材制造等技术,可服务于产品研发、样件试制、小批量生产以及部分专业零部件的持续供应。其中,增材制造是观察定制制造需求变化的重要窗口。
根据Wohlers Associates发布的《Wohlers Report 2026》,2025年全球增材制造产业收入达到242亿美元,同比增长10.9%。其中,打印服务占整体市场收入的48%,设备销售及维护占26%,材料和软件分别占20%和6%。
这一收入结构反映出,增材制造的商业价值并不局限于设备销售,围绕实际零件生产形成的制造服务同样占据重要位置。
值得注意的是,增材制造只是定制精密加工的一部分,其市场规模不能代表全部数控加工、注塑及其他定制制造业务。
从更广泛的定制制造领域来看,海外客户的需求既包括研发阶段的快速试制,也包括后续的小批量生产与稳定供货。不同需求对生产效率、技术验证和交付方式的要求各有侧重。
海外需求呈现的主要特点
01 新增需求与存量需求并行
高端制造的市场需求并不完全依赖新增设备投资。
对于精密传动领域而言,新增工业机器人形成新机配套需求,而已有设备的维护、替换和功能升级,也可能带来持续性的零部件采购。
在半导体设备领域,新建产能与既有设备的技术升级同样可能形成不同类型的需求。随着芯片制造工艺不断变化,部分设备及零组件需要适应新的技术条件和生产要求。
这种差异使高端制造的需求具有多层次特征:一部分与下游产业新增投资相关,另一部分则来自现有设备的长期运行与技术更新。
不同需求的形成时间、采购规模和持续周期并不完全相同。
02 试制与量产需求存在差异
高端制造的另一个特点,是同一类产品在不同生产阶段可能对应不同的采购需求。
在研发和产品验证阶段,客户通常更加关注加工可行性、交付速度及复杂结构的实现能力。此时订单规模可能较小,但技术沟通、工艺调整和检测工作相对较多。
当产品进入量产阶段后,需求则更多体现为批次一致性、稳定供货和长期质量表现。
以定制加工为例,样件试制、小批量生产和持续批量供货虽然可能使用相近的制造技术,但其生产组织、成本构成及交付要求并不相同。
因此,研发活动的增加与批量制造订单的增长并不必然同步。制造服务需求的变化,既取决于下游产品的开发进度,也受到最终生产规模和应用场景影响。
03 市场增长与订单形成存在差异
从整体来看,高端制造产业的需求增长具有明显的传导特征。
例如,半导体产业投资增长可能首先体现为设备厂商的订单,随后才逐步传导至相关零组件供应商;工业自动化需求增长也需要经过具体设备型号开发、零部件适配及采购安排等环节,才可能形成实际订单。
不同企业在产业链中的位置不同,其感受到的市场变化也可能存在时间差。
此外,宏观制造业投资、工业机器人装机、半导体设备销售和增材制造服务收入,分别属于不同的统计范畴。
这些指标可以从不同角度反映高端制造产业的发展情况,但不能直接相加,也不能简单推算为所有精密制造企业的市场规模。
由此可见,高端制造的海外需求并不是一个统一的市场概念,而是由不同产业投资、技术应用和采购活动共同形成的多层次需求体系。
结语
总体来看,全球高端制造产业需求正在随着工业自动化、半导体技术发展和定制制造应用不断演变。
精密传动主要与机器人和自动化设备的制造及运行需求相关;半导体工艺零组件受到设备投资与技术升级影响;定制精密加工则更多体现为研发试制、专业零件制造和持续制造服务等多样化需求。
尽管三个细分领域具有不同的发展特点,但其国际化均与下游产业的实际采购活动紧密相连。市场规模的扩张、技术要求的变化以及不同生产阶段的需求差异,共同构成了高端制造参与国际市场的重要背景。
浦东新区企业走出去综合服务中心将持续关注高端制造产业国际化发展动态,依托政策解读、专业咨询与资源对接等服务,为企业开展海外业务提供相关支持,助力企业稳健参与国际市场。
本文内容基于公开资料及相关行业研究整理,仅供信息交流与参考,不构成任何投资、经营、法律或其他专业建议。文中数据及观点具有一定时效性,具体情况请以相关机构最新公布的信息为准。浦东新区企业走出去综合服务中心不对依据本文内容作出的相关决策及其结果承担责任。